Як повернути помилково сплачені податки розповіли платникам Рівного
опубліковано 25 вересня 2026 о 08:36 Розділ: Місцеві новини
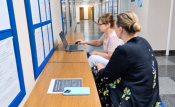
Нещодавно заступник начальника Рівненської ДПІ Головного управління ДПС у Рівненській області Наталія Костюк провела для відвідувачів Центру обслуговування платників тренінг, під час якого розповіла про порядок повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені, а також використання електронних сервісів Державної податкової служби України.
Фахівець зазначила, що обов’язковою умовою для повернення помилково та/або надміру сплачених сум грошових зобов’язань та пені є подання відповідної заяви. Її можна подати протягом 1095 днів від дня виникнення помилково та/або надміру сплаченої суми. Виняток становлять надміру утримані або сплачені суми податку на доходи фізичних осіб, які повертаються на підставі податкової декларації про майновий стан і доходи.
Під час заходу посадовець звернула увагу, що повернення коштів можна оформити дистанційно через приватну частину Електронного кабінету, без відвідування податкового органу. Після електронної ідентифікації користувачеві необхідно перейти до режиму «Введення звітності», обрати відповідний рік, період і тип форми «J(F)13 Запити», а потім створити заяву за формою F1302002 для фізичної особи або J1302002 для юридичної особи.
Наталія Костюк роз’яснила, що в заяві зазначаються необхідні відомості про помилково та/або надміру сплачену суму, а також напрям її перерахування. Сформований документ необхідно підписати електронним підписом і надіслати до територіального органу ДПС за місцем адміністрування (обліку) відповідної суми. До заяви за потреби можна додати копії платіжних документів в електронному вигляді. Для цього у вкладці «Додатки» використовується документ формату F/J1360102 — окремий на кожну копію платіжного документа.
На завершення заходу Наталія Костюк надала учасникам практичну допомогу щодо пошуку необхідної форми в Електронному кабінеті, її заповнення та подання в електронному вигляді. Посадовець рекомендувала максимально використовувати цифрові сервіси ДПС, які дають змогу отримувати податкові послуги дистанційно, зручно та без зайвих відвідувань податкового органу.