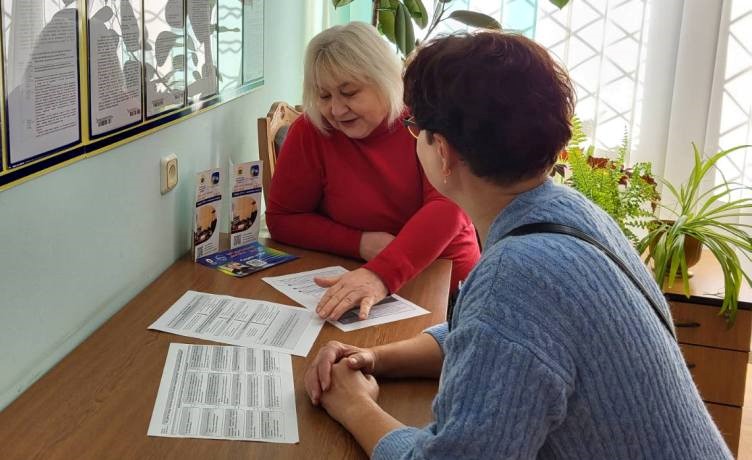
Днями начальник Вараської ДПІ Головного управління ДПС у Рівненській області Людмила Воронюк провела для відвідувачів Центру обслуговування платників практикум з питань заповнення платіжних інструкцій під час сплати податків, зборів та єдиного внеску. Серед іншого, платникам пояснили вимоги до заповнення реквізиту «Призначення платежу» та порядок зазначення коду виду сплати.
Фахівець зазначила, що порядок заповнення реквізиту «Призначення платежу» визначено наказом Міністерства фінансів України від 22 березня 2023 року № 148 зі змінами. Під час сплати податків, зборів, інших платежів та єдиного внеску платник у цьому реквізиті заповнює два обов’язкові поля – «Код виду сплати» та «Додаткова інформація запису».
Окрему увагу посадовець звернула на поле «Код виду сплати». У ньому зазначається відповідний код згідно з Переліком кодів видів сплати, наведеним у додатку 1 до Порядку № 148. У полі «Додаткова інформація запису» в довільній формі зазначається інформація про переказ коштів. Для суб’єктів господарювання, які працюють на підставі ліцензії або спеціального дозволу, передбачено зазначення додаткових відомостей про звітний період і дозвільний документ.
Податківець поінформувала, що податки, збори, єдиний внесок, авансові платежі та інші передбачені Порядком платежі оформлюються окремою платіжною інструкцією за кожним напрямом сплати та кожним кодом виду сплати. Це важливо для правильного зарахування коштів і їх відображення в інтегрованій картці платника.
Також було роз’яснено, що якщо під час сплати платежів, які адмініструє ДПС, у реквізиті «Призначення платежу» не зазначено код виду сплати або вказано код, якого немає в установленому Переліку, платіж вважається здійсненим за кодом виду сплати 101. Тому перед здійсненням платежу варто перевірити правильність заповнення реквізитів.
На завершення заходу Людмила Воронюк надала учасникам практичні рекомендації щодо заповнення реквізиту «Призначення платежу» та відповіла на запитання. Посадовець наголосила на важливості уважного оформлення платіжних інструкцій, щоб сплачені кошти своєчасно та правильно відображалися в обліку.
 Єдиний державний