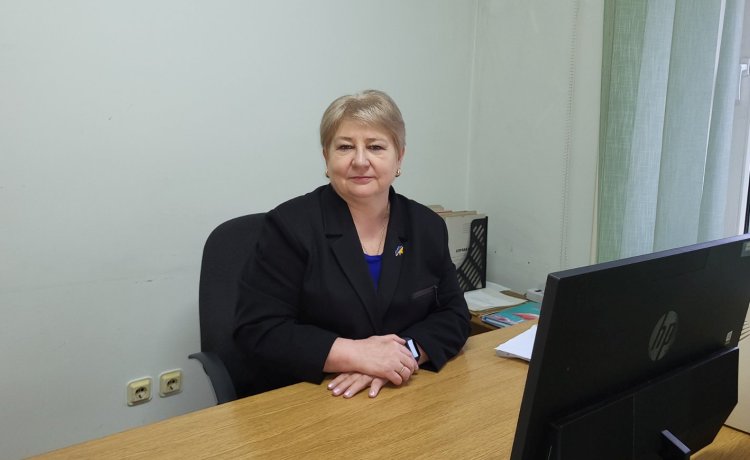
Днями у Вараській ДПІ Головного управління ДПС у Рівненській області відбувся черговий сеанс телефонного зв’язку «гаряча лінія» на тему: «Актуальні питання щодо застосування РРО/ПРРО суб’єктами господарювання». На запитання платників податків відповідала начальник ДПІ Людмила Воронюк.
Gід час спілкування платники, зокрема, цікавилися застосуванням РРО/ПРРО фізичною особою – підприємцем – платником єдиного податку другої групи під час продажу товарів через мережу Інтернет, якщо покупець розраховується платіжною карткою. Посадовець роз’яснила, що в такому випадку розрахункова операція підлягає проведенню через РРО або ПРРО з формуванням фіскального чека на повну суму операції. Водночас якщо оплата здійснюється виключно шляхом переказу коштів з рахунку покупця на рахунок продавця за реквізитами IBAN, без використання платіжних карток, платіжних сервісів або інших способів, що передбачають здійснення розрахункової операції, застосування РРО/ПРРО не вимагається.
Додзвонювачі також цікавилися веденням ФОП обліку товарних запасів та документами, які підтверджують походження товарів. Людмила Воронюк повідомила, що суб’єкти господарювання, на яких поширюються вимоги щодо ведення такого обліку, повинні здійснювати його у встановленому законодавством порядку та забезпечувати наявність первинних документів, що підтверджують надходження і походження товарів. Зокрема, такими документами можуть бути накладні, товарно-транспортні накладні, акти закупівлі та інші первинні документи. Порядок ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку, затверджений наказом Міністерства фінансів України від 3 вересня 2021 року № 496, передбачає внесення до форми обліку інформації про надходження та вибуття товарів на підставі первинних документів.
Крім того, платники цікавилися порядком реєстрації ПРРО через Електронний кабінет та відповідальністю за порушення законодавства у сфері застосування РРО/ПРРО.
Під час «гарячої лінії» платники отримали роз’яснення й щодо інших практичних питань: проведення попередньої та авансової оплати за товари або послуги, розрахунків у разі відключення електроенергії, перереєстрації ПРРО у разі зміни даних господарської одиниці, взаємодії ПРРО, господарської одиниці та касира.
На всі запитання, що надійшли під час «гарячої лінії», було надано ґрунтовні роз’яснення та практичні рекомендації щодо правильного застосування РРО/ПРРО відповідно до вимог чинного законодавства.
 Єдиний державний