Отримання доходів за кордоном не завжди означає необхідність повторної сплати податків в Україні. Водночас фізичним особам — резидентам України важливо знати, які іноземні надходження підлягають декларуванню, за якими ставками вони оподатковуються та як можна врахувати податки, вже сплачені в іншій країні.
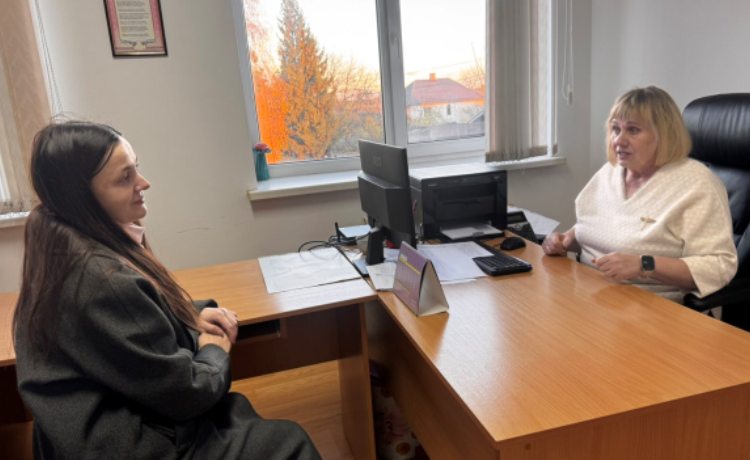
Цим питанням був присвячений тренінг, який днями у Рокитнівському Центрі обслуговування платників провела заступник начальника Сарненської ДПІ Головного управління ДПС у Рівненській області Ніна Ковалевич. Під час заходу вона роз’яснила порядок декларування іноземних доходів, особливості їх оподаткування та умови застосування механізму уникнення подвійного оподаткування.
Податківець зазначила, що обов’язок декларувати іноземні доходи поширюється на фізичних осіб — резидентів України, які отримували кошти з джерел за межами країни. До таких надходжень належать, зокрема, заробітна плата, доходи від фрилансу, дивіденди, відсотки та інші виплати. Вони включаються до загального річного оподатковуваного доходу та оподатковуються податком на доходи фізичних осіб за ставкою 18 відсотків і військовим збором за ставкою 5 відсотків для доходів, нарахованих або виплачених із 1 січня 2025 року.
Ніна Ковалевич звернула увагу, що податки, сплачені за кордоном, можна зарахувати в Україні в рахунок зменшення зобов’язань із ПДФО. Для цього необхідно отримати від іноземного податкового органу довідку із зазначенням суми сплаченого податку та доходу, з якого його утримано, і легалізувати її, якщо інше не передбачено міжнародним договором. При цьому сума зарахування не може перевищувати розмір податку, належного до сплати в Україні.
Фахівець пояснила, що декларацію про майновий стан і доходи можна подати дистанційно через Електронний кабінет. Якщо іноземний дохід отримано у валюті, його вартість перераховується у гривні за офіційним курсом НБУ на дату нарахування (отримання).
На завершення заходу Ніна Ковалевич надала практичні рекомендації щодо декларування іноземних доходів та підтвердження сплачених за кордоном податків. Вона наголосила, що використання електронних сервісів ДПС сприяє безбар’єрності податкового обслуговування, адже дає змогу отримувати послуги та виконувати податкові обов’язки дистанційно, без необхідності особистого відвідування податкової інспекції.
 Єдиний державний