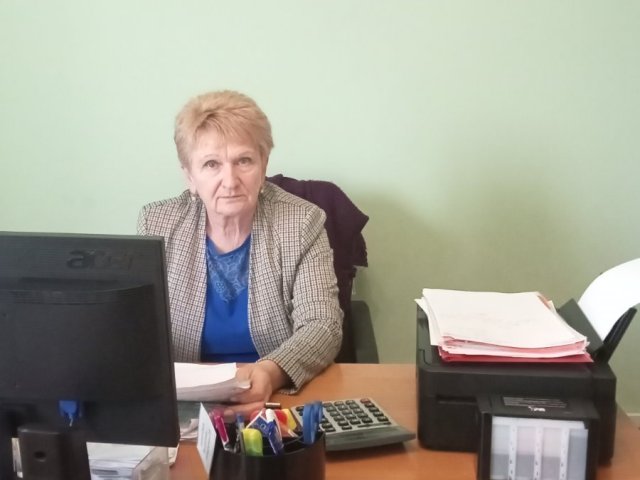
Нещодавно у Демидівській ДПІ Головного управління ДПС у Рівненській області відбувся сеанс телефонного зв’язку «гаряча лінія» з актуальних питань щодо обліку платників податків. На запитання додзвонювачів відповідала начальник ДПІ Валентина Рачинська.
Платників цікавили питання, що стосуються Державного реєстру фізичних осіб – платників податків. Зокрема запитували, як громадянин України через свої релігійні переконання може відмовиться від реєстраційного номера облікової картки платника податку. Посадовець поінформувала, що громадянин має особисто подати до відповідного контролюючого органу Повідомлення за ф. № 1П, яке є водночас заявою для обліку в окремому реєстрі Державного реєстру фізичних осіб – платників податків, та пред’явити паспорт. Фізична особа подає Повідомлення до контролюючого органу за своєю податковою адресою (місцем проживання) або до будь-якого контролюючого органу у разі, якщо фізична особа перебуває за межами населеного пункту проживання. Процедура перевірки щодо можливості внесення відмітки до паспорта здійснюється протягом трьох робочих днів від дня подання до контролюючого органу Повідомлення.
На запитання протягом якого часу є дійсним реєстраційний номер фізичної особи, фахівець зауважила, що реєстраційні номери, що надаються фізичним особам (як резидентам, так і нерезидентам) зберігаються за ними протягом усього їх життя та у разі отримання такими особами іншого громадянства чи зміни громадянства не підлягають скасуванню та заміні, за винятком якщо після видачі облікової картки фізичної особи – платника податків встановлені порушення чи неточності при формуванні реєстраційних номерів.
В ході телефоної розмови платники цікавились чи необхідно суб’єкту господарювання вносити зміни до облікових даних, якщо відбулось перейменування назви вулиці. Валентина Рачинська роз’яснила, що у разі перейменування назви міста, вулиці тощо платники податків, відомості про яких включаються до Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДР), повідомляють про зміну зазначених даних до ЄДР та не подають заяви за формами № 1-ОПП (для юридичних осіб та відокремлених підрозділів) та № 5-ОПП (для осіб, які провадять незалежну професійну діяльність) до контролюючих органів за місцезнаходженням/місцем проживання, а відомості про яких не включаються до ЄДР, повинні подати заяву за ф. № 1-ОПП або за ф. № 5-ОПП з інформацією про такі зміни до контролюючого органу за місцезнаходженням/місцем проживання.
Спілкуючись з платниками, посадовець надала роз’яснення щодо заповнення платіжної інструкції. Зокрема пояснила, що наказом Міністерства фінансів України від 22.03.2023 року №№148 затверджено Порядок заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення. Вона наголосила, що головною метою Наказу №148 є, зокрема, спрощення алгоритму заповнення реквізиту «Призначення платежу» платіжної інструкції платниками та органами виконавчої влади шляхом скорочення кількості його обов’язкових полів. Платники під час сплати податків, зборів, платежів, єдиного внеску використовують виключно структурований формат реквізиту «Призначення платежу», який включає заповнення тільки двох обов’язкових полів, а саме «Код виду сплати» та «Додаткова інформація запису».
В ході телефонної розмови платники податків, які зателефонували на «гарячу лінію», отримали відповіді на всі запитання, які їх цікавили.
Спілкуйся з Податковою службою дистанційно за допомогою сервісу “InfoTAX”
 Єдиний державний