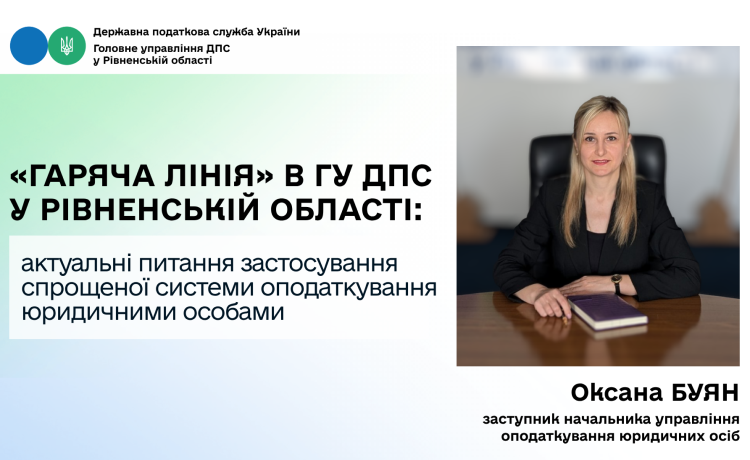
У Головному управлінні ДПС у Рівненській області відбулася «гаряча лінія», присвячена актуальним питанням оподаткування неприбуткових установ і організацій та застосування спрощеної системи оподаткування юридичними особами.
На запитання додзвонювачів відповідала заступник начальника управління оподаткування юридичних осіб Оксана Буян.
Зокрема, платників цікавили терміни переходу на спрощену систему оподаткування, підтвердження статусу платника єдиного податку третьої групи та правила визначення доходу.
Оксана Буян пояснила, що юридична особа, яка сплачує інші податки та збори, може перейти на спрощену систему оподаткування, подавши заяву до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного кварталу. Скористатися таким правом можна один раз протягом календарного року.
Податківець звернула увагу, що платниками єдиного податку третьої групи можуть бути юридичні особи будь-якої організаційно-правової форми, якщо їхній річний дохід не перевищує встановленого Податковим кодексом України (ПКУ) ліміту та вони відповідають визначеним вимогам. Обмеження щодо перебування на спрощеній системі передбачені пунктом 291.5 статті 291 ПКУ.
Також Оксана Буян зауважила, що для підтвердження статусу платника єдиного податку юридична особа може отримати витяг із відповідного реєстру в контролюючому органі за місцем своєї податкової адреси.
Окрему увагу під час розмови приділили визначенню доходу юридичних осіб — платників єдиного податку третьої групи.
Фахівець роз’яснила, що до доходу включаються надходження у грошовій формі, а також доходи в матеріальній і нематеріальній формах. Залежно від обставин, до нього також належать вартість безоплатно отриманих товарів, робіт і послуг, окремі суми кредиторської заборгованості, за якою минув строк позовної давності, та вартість товарів, робіт чи послуг, за які аванс було отримано ще під час перебування на загальній системі оподаткування.
Також було роз’яснено, як визначається дата отримання доходу в різних ситуаціях: під час надходження коштів, отримання товарів, робіт чи послуг безоплатно, списання відповідної кредиторської заборгованості або відвантаження товарів, за які аванс надійшов у період сплати інших податків і зборів.
Усі додзвонювачі отримали відповіді на свої запитання та практичні роз’яснення.
За потреби платники податків можуть звернутися до Офісу податкових консультантів ГУ ДПС у Рівненській області, де фахівці допоможуть розібратися з актуальними питаннями оподаткування та застосування податкового законодавства.
 Єдиний державний