Податківці постійно надають інформаційну та консультаційну підтримку платникам податків, допомагаючи їм розібратися в актуальних питаннях податкового законодавства та виконання податкових зобов’язань. Отримати фахові роз’яснення можна, зокрема, в Офісі податкових консультантів. Крім того, Головне управління ДПС у Рівненській області регулярно проводить телефонні «гарячі лінії» за актуальними напрямами податкової тематики. З анонсами таких заходів можна ознайомитися на субсайті ГУ ДПС у Рівненській області.
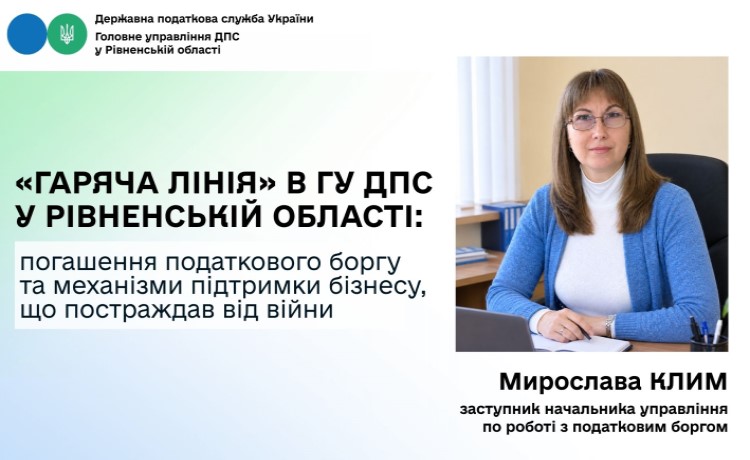
Черговий сеанс телефонного зв’язку «гаряча лінія» був присвячений питанням погашення податкового боргу платників, своєчасності сплати податків і зборів, погашення заборгованості з єдиного внеску, наслідків несплати обов’язкових платежів, а також механізмам податкової підтримки бізнесу, який постраждав унаслідок війни.
На запитання додзвонювачів відповідала заступник начальника управління по роботі з податковим боргом Мирослава Клим.
Одним із найактуальніших було питання, як платник податків може дізнатися про наявність або відсутність податкового боргу та заборгованості з єдиного внеску.
Посадовець звернула увагу, що сьогодні перевірити стан розрахунків із бюджетом, зокрема інформацію про податковий борг і заборгованість з єдиного внеску, а також отримати реквізити для їх сплати можна дистанційно.
Для цього необхідно скористатися меню «Стан розрахунків з бюджетом» приватної частини Електронного кабінету платника, вхід до якого здійснюється за адресою: https://cabinet.tax.gov.ua, а також через вебпортал ДПС.
Відповідну інформацію можна переглянути і в мобільному застосунку «Моя податкова» у вкладці «Переглянути про стан розрахунків з бюджетом» розділу «Послуги». Доступ до сервісу надається після електронної ідентифікації користувача за допомогою кваліфікованого електронного підпису, системи id.gov.ua (MobileID та BankID), Дія.Підпис або «хмарного» кваліфікованого електронного підпису.
Окрему увагу під час розмови приділили можливості отримання розстрочення або відстрочення грошових зобов’язань чи податкового боргу у зв’язку з обставинами непереборної сили.
Мирослава Клим пояснила, що така можливість передбачена законодавством за наявності відповідних підстав та їх належного документального підтвердження.
Розстрочення та відстрочення грошових зобов’язань або податкового боргу здійснюється контролюючими органами відповідно до статті 100 Податкового кодексу України, постанови Кабінету Міністрів України від 27.12.2010 № 1235 та Порядку розстрочення (відстрочення) грошових зобов’язань та податкового боргу платників податків, затвердженого наказом Міндоходів від 10.10.2013 № 574.
Такі механізми передбачають нарахування процентів у розмірі 120 відсотків річних облікової ставки Національного банку України, що діє на день прийняття рішення про розстрочення або відстрочення.
При цьому відстрочення, на відміну від розстрочення, надається за умови наявності сертифіката Торгово-промислової палати України про форс-мажорні обставини (обставини непереборної сили).
Також фахівець звернула увагу на додаткові умови застосування цих механізмів. Зокрема, якщо сума розстрочення або відстрочення дорівнює чи перевищує 10 млн грн, а строк виходить за межі одного або кількох бюджетних років, відповідне рішення потребує погодження з Міністерством фінансів України. Для отримання розстрочення чи відстрочення на суму від 1 млн грн майно платника податків має бути передане в податкову заставу (для грошових зобов’язань) або вже перебувати в ній (для податкового боргу).
Для отримання такої можливості платник податків повинен звернутися до контролюючого органу з відповідною заявою, надати документи, які підтверджують наявність законодавчо визначених підстав, а також економічне обґрунтування можливості погашення відповідних сум.
Водночас Мирослава Клим наголосила на важливості розмежування двох різних правових механізмів: підтвердження неможливості своєчасного виконання платником окремого податкового обов’язку у випадках, передбачених підпунктом 69.1 пункту 69 підрозділу 10 розділу XX Податкового кодексу України, та розстрочення (відстрочення) грошового зобов’язання або податкового боргу відповідно до статті 100 Кодексу. Вони мають різні правові підстави, умови застосування та наслідки.
Крім того, під час «гарячої лінії» додзвонювачі отримали роз’яснення щодо порядку отримання довідки про стан розрахунків із бюджетом та питань, пов’язаних із податковою заставою.
 Єдиний державний